
Eine defekte Heizung verlangt schnell verfügbares Geld. Für ein Auto, das Sie in einem Jahr kaufen möchten, steht der Zeitpunkt dagegen weitgehend fest. Wer beide Beträge gleich anlegt, bindet möglicherweise den Notgroschen zu sehr. Sie bleiben somit nicht liquide, wenn Sie das Geld spontan benötigen. Klären Sie deshalb zuerst, welchen Betrag Sie wann brauchen. So entscheiden Sie, wie Sie welches Geld anlegen sollten und auch, welche Anlageformen dafür in Frage kommen.
Kurzfristig Geld anlegen: Wie viel Geld sollte wann verfügbar sein?
Kurz und kompakt
-
Teilen Sie Ihr Geld nach dem Zeitpunkt des Bedarfs auf. Die jederzeit benötigte Reserve erfüllt eine andere Aufgabe als Geld, das Sie etwa für einen Autokauf in zwölf Monaten benötigen.
-
Berechnen Sie den Notgroschen aus Ihren notwendigen Ausgaben. Einkommenssicherheit, Haushaltsgröße und laufende Verpflichtungen beeinflussen die passende Höhe.
-
Vergleichen Sie mehr als den Zinssatz. Verfügbarkeit, Wertstabilität, Einlagensicherung, Kursrisiko und Inflation bestimmen, ob eine Anlageform zum Geldbedarf passt.
Teilen Sie Ihr Geld vor der Anlageentscheidung auf
So planen Sie, wann Sie welches Geld benötigen
Wenn Sie Ihre Finanzen planen, gehen Sie am besten gestaffelt vor. Ordnen Sie nicht Ihr gesamtes Erspartes auf einmal ein, sondern betrachten Sie jeweils den Verwendungszweck. Prüfen Sie jeden Betrag oder jedes Sparziel einzeln. Mit den folgenden vier Prüfpunkten entscheiden Sie, wann und wofür Sie welches Geld einsetzen.
- Halten Sie den Verwendungszweck fest: Trennen Sie unerwartete Ausgaben, geplante Anschaffungen und Geld ohne konkretes kurzfristiges Ziel.
- Beziffern Sie den Betrag: Schätzen Sie den Bedarf, den Sie für Reparaturen benötigen, nicht gemeinsam mit dem gesamten Vermögen. Bestimmen Sie für jede Position wie etwa Reparaturen einen möglichst realistischen Einzelbetrag.
- Bestimmen Sie den voraussichtlichen Zeitpunkt: Halten Sie fest, ob Sie das Geld sofort, in sechs Monaten, in einem Jahr oder erst deutlich später benötigen. Nehmen Sie Schätzungen vor, wenn Sie sich bei einzelnen Positionen nicht sicher sind.
- Bewerten Sie die Planbarkeit: Unterscheiden Sie einen festen Termin von einem ungefähren oder völlig offenen Zugriffszeitpunkt.
Teilen Sie das Geld je nach Verwendungszweck drei Töpfen zu. Mit einer solchen Aufteilung verhindern Sie, dass Sie Geld unpassend und an Ihren Bedürfnissen vorbeiplanen.
Erstellen Sie ergänzend einen Liquiditätskalender für die kommenden ein bis zwei Jahre. Tragen Sie bekannte Zahlungen mit Betrag und Termin ein. Bei unsicheren Ausgaben notieren Sie ein Zeitfenster und den frühesten realistischen Bedarf. Richten Sie die Verfügbarkeit an diesem früheren Datum aus. So endet eine feste Laufzeit nicht erst nach der geplanten Zahlung.
Drei Geldtöpfe für den Überblick
Topf 1: Die jederzeit benötigte Reserve
Der Notgroschen fängt die Ausgaben auf, die weder warten noch zuverlässig planbar sind. Dazu zählen beispielsweise eine dringende Reparatur, eine vertraglich bedingte hohe Selbstbeteiligung oder eine vorübergehende Einkommenslücke. Für diesen Betrag zählen eine hohe Wertstabilität und ein schneller Zugriff stärker als ein möglichst hoher Zins. Binden Sie die Reserve deshalb nicht so, dass Sie im Ernstfall erst eine Kündigungsfrist oder ein Laufzeitende abwarten müssen.
Topf 2: Rücklagen für absehbare Ausgaben
Sie planen einen Urlaub, möchten ein neues Auto kaufen oder sehen, dass Renovierungen oder eine größere Anschaffung anstehen. Diese Beträge gehören nicht in den Notgroschen, wenn Betrag und Termin bereits absehbar sind. Bilden Sie dafür eine eigene Rücklage. Sollen in zwölf Monaten 20.000 Euro für ein Auto bereitstehen, muss genau dieser Betrag zum Kaufzeitpunkt verfügbar sein. Ihre übrige Liquiditätsreserve bleibt davon unberührt. Je genauer der Termin feststeht, desto gezielter lässt sich eine passende Laufzeit prüfen.
Ordnen Sie auch mehrere Sparziele getrennt. Eine Urlaubsrechnung in drei Monaten und der Autokauf in einem Jahr benötigen unterschiedliche Verfügbarkeiten, wenn Sie Ihr Geld anlegen. Planen Sie bei noch nicht feststehenden Preisen einen angemessenen Puffer ein. Sonst reicht die Rücklage zwar bis zum erwarteten Termin, aber nicht für die tatsächliche Rechnung.
Topf 3: Geld ohne kurzfristigen Verwendungszweck
Ein Teil des Ersparten bleibt häufig übrig, nachdem Reserve und geplante Ausgaben abgedeckt sind. Legen Sie diesen Betrag nicht automatisch kurzfristig an. Prüfen Sie zuerst, ob Sie das Geld mehrere Jahre entbehren und vorübergehende Wertschwankungen aushalten würden. Dann kommen gegebenenfalls längerfristige Anlageformen infrage. Die Entscheidung hängt letzten Endes vom Anlagehorizont, Ihrer Risikobereitschaft und Ihren Zielen ab.
Trennen Sie dabei technische Verfügbarkeit und tatsächliche Eignung. Ein börsengehandeltes Wertpapier lässt sich oft kurzfristig verkaufen, kann zu diesem Zeitpunkt aber im Minus stehen. Festgeld schwankt dagegen nicht im Kurs, bleibt während der Laufzeit jedoch gebunden. Für Ihre Planung zählt, ob der benötigte Betrag zum richtigen Zeitpunkt verlässlich bereitsteht.
Beliebte kurzfristige Geldanlagen und wie oft deutsche Sparende sie nutzen
Berechnen Sie den Notgroschen aus Ihren Ausgaben
Drei Netto-Monatsgehälter dienen nur als grobe Orientierung. Addieren Sie stattdessen Wohnen, Lebensmittel, Versicherungen, Mobilität, Kreditraten und weitere unverzichtbare Zahlungen. Legen Sie anschließend fest, wie viele Monate Ihre Reserve überbrücken soll. Ein schwankendes Einkommen, mehrere Personen im Haushalt oder hohe finanzielle Verpflichtungen sprechen für einen größeren Puffer.
Je unsicherer der Zeitpunkt, desto wichtiger ist Flexibilität
Nicht nur die Zeit bis zu einem Ereignis zählt, sondern auch, wie verlässlich Sie beim Eintreten des Ereignisses über Ihr Geld verfügen können:
- Fester Zeitpunkt. Bei einem verbindlichen Zahlungstermin darf die Anlage nicht später fällig sein. Planen Sie zusätzlich Zeit für Übertragung und Abwicklung ein.
- Ungefährer Zeitpunkt. Wenn sich eine Anschaffung verschieben kann, sollte die Anlage genug Spielraum vor und nach dem erwarteten Termin lassen.
- Unbekannter Zeitpunkt. Bei einem Notgroschen oder einer noch offenen Entscheidung zählt ein kurzfristiger Zugriff. Eine längere Bindung passt hier meist nicht.
Sicherheit hat bei einer Geldanlage mehrere Seiten
Der Begriff Sicherheit beschreibt nicht nur das Risiko eines Verlusts. Prüfen Sie bei kurzfristig benötigtem Geld fünf unterschiedliche Eigenschaften. Wertstabilität zeigt, ob der Anlagebetrag schwanken kann. Verfügbarkeit beschreibt, wann das Geld tatsächlich auf Ihrem Konto steht. Die gesetzliche Einlagensicherung schützt berechtigte Bankeinlagen grundsätzlich bis 100.000 Euro pro Person und Bank. Kurs- und Bonitätsrisiken betreffen vor allem Wertpapiere und Fonds. Das Inflationsrisiko bleibt dagegen auch bei einem nominal stabilen Kontoguthaben bestehen, weil steigende Preise dessen Kaufkraft mindern.
Eine Anlageform gilt daher nicht in jeder Hinsicht als sicher. Tages- und Festgeld vermeiden Kursschwankungen des Kontoguthabens, unterscheiden sich aber deutlich bei der Verfügbarkeit. Geldmarktfonds bieten oft einen kurzfristigen Zugang, ihr Anteilspreis kann jedoch schwanken. Auch Aktien, Fonds und ETFs sind eher auf eine langfristige Geldanlage ausgelegt, da sie im Wert schwanken. Entscheiden Sie anhand solcher Kriterien, wie Sie Ihr Geld unterschiedlich aufteilen.
Ordnen Sie Anlageformen nach Ihrem Geldbedarf ein
Die folgende Übersicht zeigt die wichtigsten Unterschiede. Sie ersetzt keine Prüfung der konkreten Vertrags- oder Fondsbedingungen.
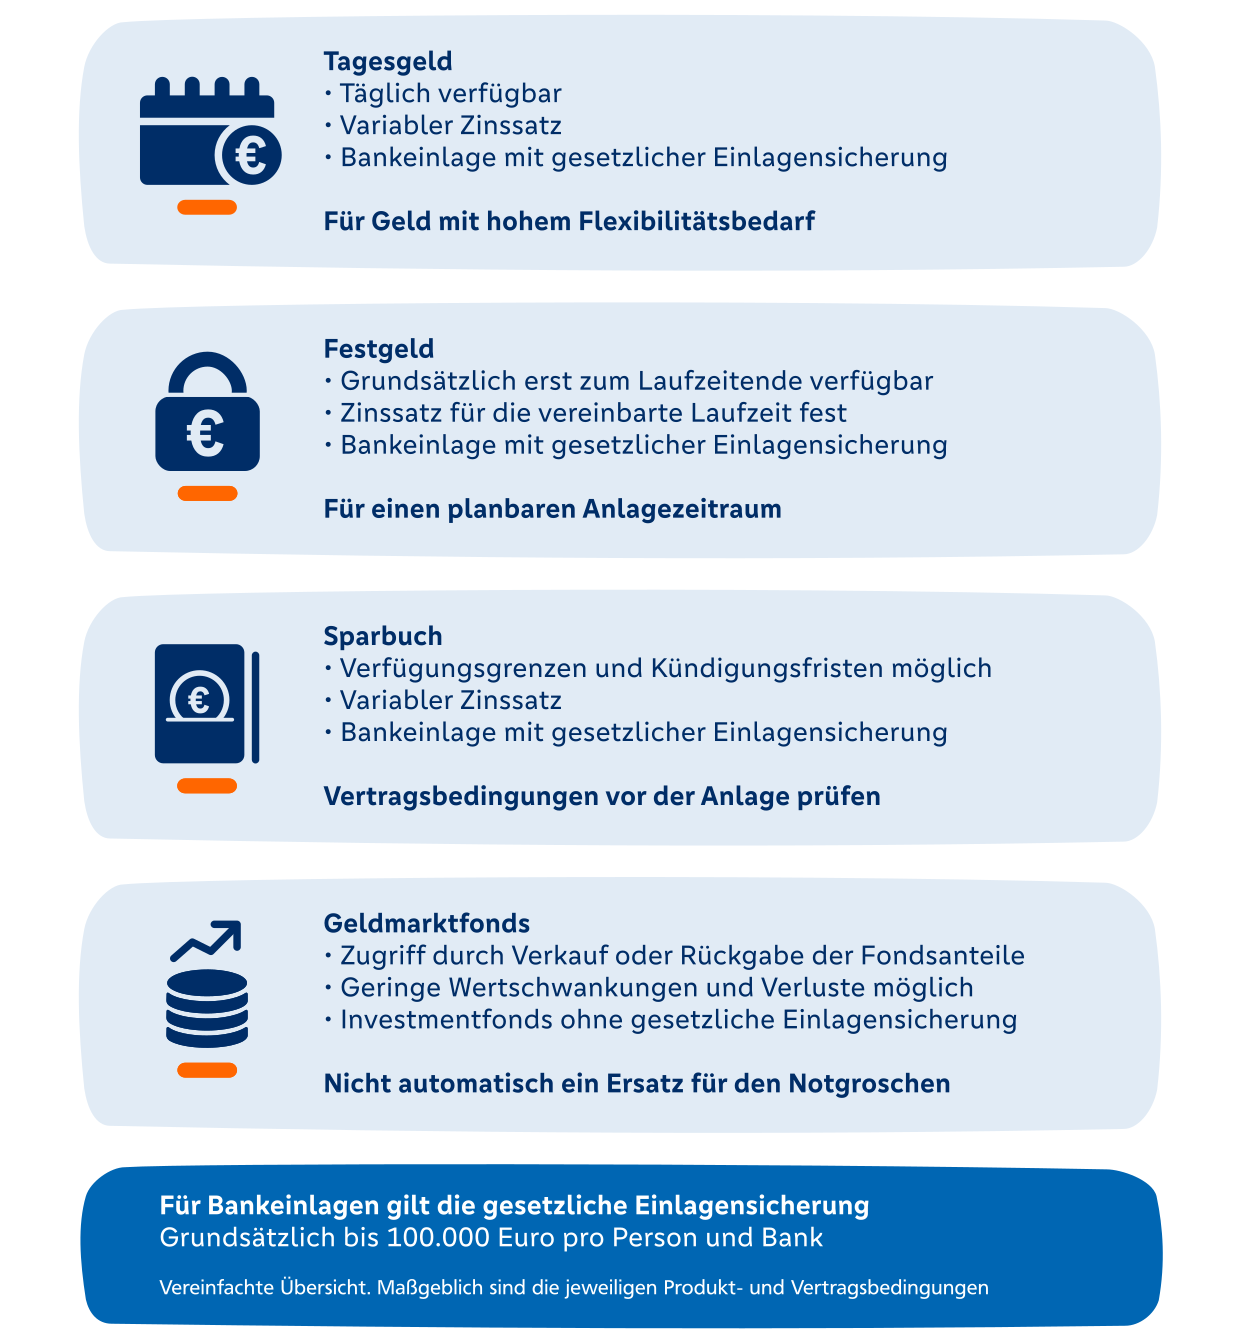
Tagesgeld bietet einen kurzfristigen Zugriff
Auf einem Tagesgeldkonto steht das Guthaben täglich zur Verfügung. Der Zinssatz bleibt variabel, die Bank darf ihn also anpassen. Tagesgeld erfüllt damit wichtige Anforderungen von Geld mit einem offenen Zugriffszeitpunkt. Prüfen Sie dennoch, wie schnell eine Überweisung auf das Referenzkonto ankommt und ob ein Aktionszins später endet. Als Bankeinlage fällt das Guthaben unter die gesetzliche Einlagensicherung von bis zu 100.000 Euro pro Person.
Festgeld setzt einen verlässlichen Zeitraum voraus
Beim Festgeld vereinbaren Sie Laufzeit und Zinssatz im Voraus. Während dieser Zeit steht der Anlagebetrag grundsätzlich nicht zur freien Verfügung. Festgeld passt deshalb nur zu Geld, das Sie bis zum Laufzeitende voraussichtlich nicht benötigen. Halten Sie Notgroschen und andere offene Bedarfe außerhalb der festen Bindung. Prüfen Sie außerdem, was am Laufzeitende geschieht und ob sich die Anlage ohne Auftrag verlängert.
Das Sparbuch enthält eigene Zugriffsregeln
Ein Sparbuch oder Sparkonto nimmt Einzahlungen flexibel auf, erlaubt aber nicht zwingend den sofortigen Zugriff auf das gesamte Guthaben. Bei klassischen Spareinlagen gelten häufig ein monatlicher Verfügungsbetrag und eine Kündigungsfrist für größere Summen. Oft lassen sich bis zu 2.000 Euro pro Kalendermonat ohne Kündigung abheben. Für Beträge darüber hinaus gilt eine dreimonatige Frist. Maßgeblich bleiben die Bedingungen des jeweiligen Sparkontos. Auch Sparguthaben fällt grundsätzlich unter die gesetzliche Einlagensicherung.
Geldmarktfonds sind keine Bankeinlage
Geldmarktfonds investieren in kurzfristige Geldmarktinstrumente und Bankguthaben. Sie verkaufen Ihre Anteile oder geben Sie an die Fondsgesellschaft zurück, wenn Sie Liquidität benötigen. Bis das Geld auf dem Konto eingeht, vergeht aber etwas Zeit, die Ihre Bank benötigt, um die Transaktion abzuwickeln. Der Anteilspreis schwankt meist weniger als bei Aktienfonds, Verluste bleiben aber möglich. Die gesetzliche Einlagensicherung schützt die Fondsanteile nicht. Das Fondsvermögen gehört als Sondervermögen zwar nicht zur Insolvenzmasse der Fondsgesellschaft, doch dieser Schutz gleicht Markt-, Kredit- oder Liquiditätsrisiken nicht aus.
Themenwelt Finanzen
Drei Beispiele zur Orientierung
10.000 Euro ohne ausreichenden Notgroschen
Prüfen Sie zuerst Ihre unverzichtbaren Monatsausgaben und die gewünschte Überbrückungsdauer. Ein vereinfachtes Beispiel: Bei 2.500 Euro notwendigen Ausgaben und drei Monaten Überbrückungszeit entfallen 7.500 Euro auf die Reserve. Die übrigen 2.500 Euro erhalten erst dann eine eigene Aufgabe. Liegt der persönliche Reservebedarf dagegen über 10.000 Euro, hat dessen weiterer Aufbau Vorrang. Eine feste Bindung oder ein Kursrisiko würde die Aufgabe dieses Geldes verändern.
30.000 Euro mit geplantem Autokauf
Angenommen, Sie kaufen in zwölf Monaten ein Auto für 20.000 Euro. Errechnen Sie zunächst den Notgroschen. Beträgt dieser 8.000 Euro, bleiben neben der Auto-Rücklage noch 2.000 Euro ohne feste Aufgabe. Sie legen den Betrag unterschiedlich an: Den Notgroschen beispielsweise auf einem Tagesgeldkonto, die Reserve für das Auto auf einem Festgeldkonto, das exakt zum Autokauf fällig ist. Müssen Sie den Autokauf unter Umständen spontan verschieben, ist Festgeld hingegen ungeeignet. Überlegen Sie daher vorab, ob die Frist wirklich feststeht oder sich ändern kann.
50.000 Euro ohne konkreten Verwendungszweck
Ermitteln Sie ebenfalls bei einem verfügbaren Vermögen von 50.000 Euro zunächst Ihre benötigte Reserve und absehbare Ausgaben. Decken davon beispielsweise 12.000 Euro den persönlichen Notgroschen ab und stehen keine größeren Zahlungen an, besitzen die übrigen 38.000 Euro keinen kurzfristigen Auftrag. Diese Rechnung legt noch keine Anlageform fest. Sie zeigt aber, für welchen Teil Sie einen längeren Anlagehorizont prüfen sollten. Für langfristige Anlagen eignen sich Aktien, Bausparen, ETFs oder Aktienfonds. Eine kurzfristige Anlage bleibt möglich, ist jedoch nicht automatisch die zweckmäßigste Lösung für das gesamte Geld. Besonders dann nicht, wenn Sie eine höhere Rendite anstreben.
Passende Angebote
Vermeiden Sie typische Fehler bei kurzfristigen Rücklagen
- Notgroschen nicht fest binden. Eine höhere Verzinsung hilft wenig, wenn das Geld bei einer unerwarteten Ausgabe nicht rechtzeitig bereitsteht.
- Alle Rücklagen gleich behandeln. Ein offener Reparaturbedarf verlangt mehr Flexibilität als ein Kauf mit festem Termin.
- Nur auf den Zinssatz schauen. Kündigungsfristen, Abwicklungsdauer, Einlagensicherung und mögliche Kosten beeinflussen das Ergebnis ebenfalls.
- Kurzfristiges Geld Kursschwankungen aussetzen. Ein Verkauf zu einem ungünstigen Zeitpunkt kann den Betrag für das Sparziel verringern.
- Langfristiges Kapital dauerhaft parken. Prüfen Sie Anlagehorizont und langfristige Möglichkeiten gesondert, wenn Sie Geld kurzfristig nicht benötigen.
Überprüfen Sie die Aufteilung regelmäßig
Ein Umzug, Familienzuwachs, ein neues Auto oder eine veränderte Einkommenssituation verschiebt Ihren Geldbedarf. Wiederholen Sie den Verfügbarkeitscheck deshalb bei größeren Veränderungen und vor jeder längeren Bindung. Ihre Volksbank Raiffeisenbank unterstützt Sie dabei, Reserve, Sparziele und den längerfristigen Anlagehorizont getrennt zu betrachten. Sprechen Sie uns gerne an oder vereinbaren Sie einen Termin bei Ihrer Ansprechpartnerin oder Ihrem Ansprechpartner vor Ort.
FAQs zur kurzfristigen Geldanlage
Bestimmen Sie zunächst möglichst genau, welchen Betrag Sie zu welchem Zeitpunkt benötigen. Die Anlage sollte das Geld ohne unerwünschte Kursschwankungen rechtzeitig freigeben, damit die geplante Ausgabe nicht von der Marktentwicklung abhängt. Je nach benötigter Flexibilität kommen etwa Tagesgeld, Festgeld oder ein Sparkonto infrage. Vergleichen Sie dabei neben den Zinsen auch Laufzeiten, Kündigungsfristen und weitere Bedingungen. Planen Sie außerdem etwas zeitlichen Spielraum ein, damit das Geld vor dem vorgesehenen Zahlungstermin verfügbar ist.
Bei einem offenen Zahlungstermin sollte die Verfügbarkeit im Vordergrund stehen. Halten Sie das Geld so flexibel, dass Sie auch bei einem früheren Bedarf darauf zugreifen können. Eine längere feste Laufzeit eignet sich dafür meist nicht, da das Geld während dieser Zeit gebunden sein kann. Prüfen Sie außerdem, wie schnell eine Auszahlung oder Überweisung tatsächlich erfolgt. Sobald der Verwendungszeitpunkt konkreter wird, können Sie die Anlage erneut überprüfen.
Eine feste Bindung kommt infrage, wenn Betrag und frühester Verwendungszeitpunkt verlässlich feststehen. Das gilt etwa für Geld, das Sie erst in einigen Monaten für eine bereits geplante Anschaffung benötigen. Notgroschen und Rücklagen für unerwartete Ausgaben sollten Sie dagegen nicht für diesen Zeitraum binden. Achten Sie darauf, dass die Laufzeit vor dem geplanten Zahlungstermin endet. Ein zusätzlicher zeitlicher Puffer schützt davor, dass sich Auszahlung und tatsächlicher Geldbedarf überschneiden.
Aktien und Aktien-ETFs unterliegen Kursschwankungen, die auch innerhalb weniger Monate deutlich ausfallen können. Benötigen Sie das investierte Geld zu einem festen kurzfristigen Termin, müssten Sie Ihre Anteile möglicherweise gerade während einer schwachen Marktphase verkaufen. Dann steht unter Umständen weniger Geld zur Verfügung als ursprünglich angelegt. Für fest eingeplante kurzfristige Ausgaben eignen sich solche Anlagen deshalb grundsätzlich nicht. Bei Aktien und Aktien-ETFs spielt vielmehr ein ausreichend langer Anlagehorizont eine wichtige Rolle.
Nein, denn Tagesgeld und Geldmarktfonds sind unterschiedliche Anlageformen. Tagesgeld ist eine Bankeinlage und fällt im gesetzlichen Rahmen unter die Einlagensicherung. Bei einem Geldmarktfonds erwerben Sie dagegen Anteile an einem Investmentfonds, dessen Wert schwanken kann. Die Einlagensicherung gilt hier nicht. Zudem können beim Kauf, Verkauf oder durch laufende Fondskosten Unterschiede entstehen. Wer beide Möglichkeiten vergleicht, sollte deshalb neben der Rendite auch Risiken, Kosten und Verfügbarkeit berücksichtigen.
Bei einer kurzfristigen Geldanlage umfasst Sicherheit mehrere Aspekte. Wichtig sind unter anderem Wertstabilität, rechtzeitige Verfügbarkeit, Einlagensicherung sowie mögliche Kurs- und Bonitätsrisiken. Zusätzlich kann Inflation die Kaufkraft des angelegten Geldes verringern, selbst wenn der nominale Betrag erhalten bleibt. Keine Anlageform erfüllt automatisch alle Sicherheitsanforderungen gleichermaßen. Entscheidend ist daher vor allem, welche Risiken Sie mit Blick auf den geplanten Verwendungszeitpunkt vermeiden müssen.
Nein. Jederzeit verfügbar bleiben sollte vor allem eine ausreichende Liquiditätsreserve für unerwartete Ausgaben. Bei bereits geplanten Anschaffungen richtet sich die notwendige Verfügbarkeit dagegen danach, wann Sie das Geld tatsächlich benötigen. Beträge ohne kurzfristigen Verwendungszweck lassen sich davon getrennt betrachten und gegebenenfalls längerfristig anlegen. Eine solche Aufteilung verhindert, dass Sie Ihr gesamtes Vermögen nur wegen eines kurzfristigen Geldbedarfs jederzeit verfügbar halten müssen.
